


中小银行三年期存款重回“2字头”,储户怎么操作划算?
来源: 北京青年报客户端
2026年10月,多家中小银行上调定期存款、大额存单利率,部分三年期、五年期产品重回“2字头”。工农中建交邮储六大国有行的挂牌利率自上一轮调整后,挂牌利率依旧维持在一年期0.95%、三年期1.25%、五年期1.30%,但实际利率也有小幅上涨。定期存款利率上调,储户怎么操作划算?
三年期利率最高1.72%
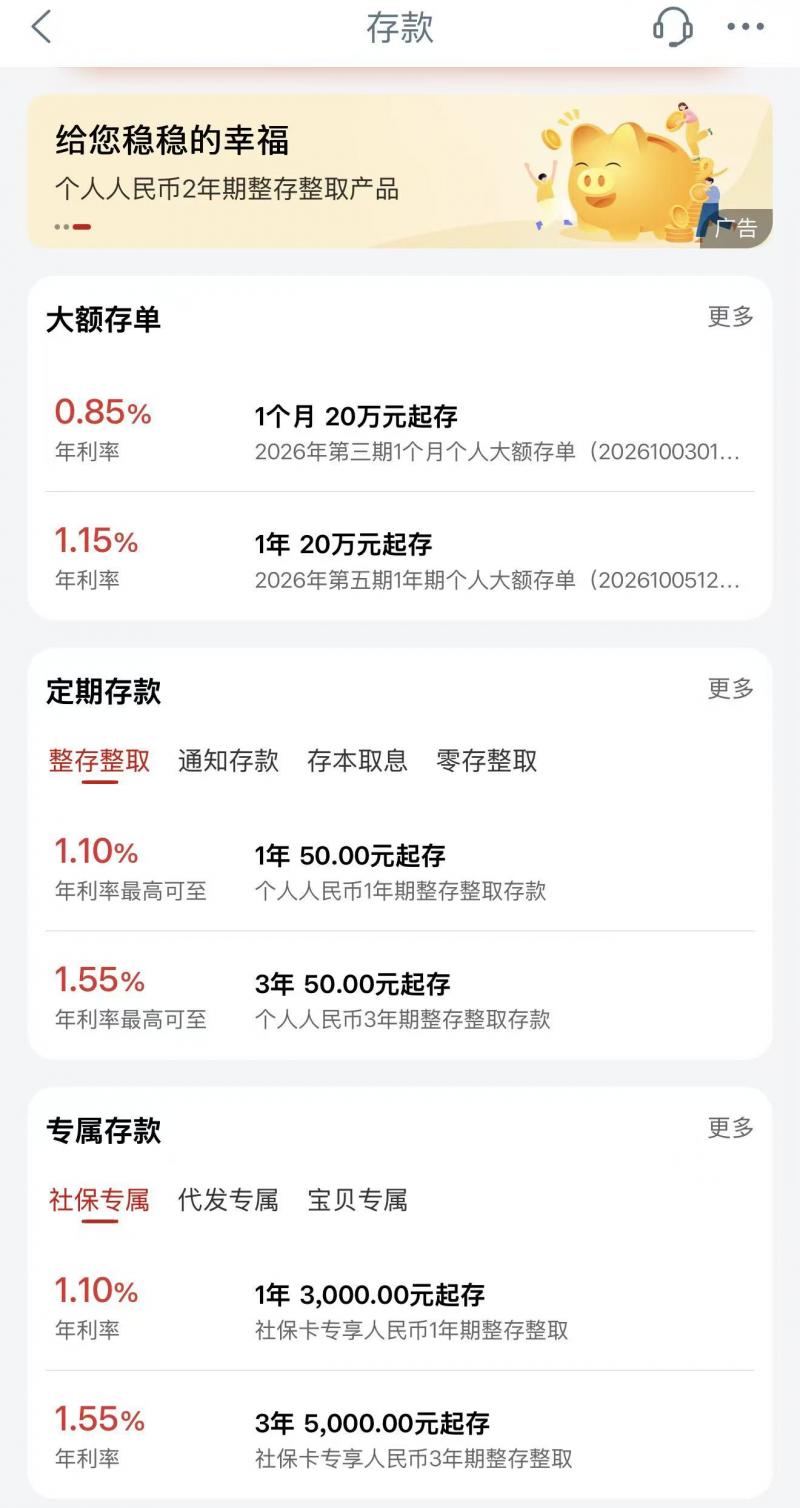
“10月25日,工商银行的3年期存款利率,从1.25%涨到1.55%”,来自北京西城的张女士告诉北京青年报记者,“这笔我前几个月存款时高0.3%,一笔50万存款,3年要多出4500元利息。”
融360数字科技研究院10月16日发布的2026年9月银行存款利率报告显示,银行整存整取存款三个月期平均利率为0.950%、六个月期1.156%、一年期1.267%、二年期1.358%、三年期1.682%、五年期1.571%。
值得注意的是,五年期平均利率1.571%反而低于三年期的1.682%,长端与中端出现倒挂。这意味着银行真正愿意付溢价的是“三年以内的中长期资金”,而非把负债锁死五年以上。
融360高级分析师艾亚文认为,银行负债端承压是主因:居民储蓄意愿偏强、资金摆布谨慎,稳定核心存款难度上升,银行主动提价吸收中长期资金的需求增强;但息差仍受挤压,提价空间有限,因此呈现出"定期小幅上行、节奏平缓"的特征。
中小银行利率涨幅更大
本轮上调集中在中小银行,股份行五年期挂牌利率多数上浮至1.60%区间,城商行、农商行与民营银行的部分五年期产品则升至1.8%至2.1%。北青报记者梳理看到,微众银行于9月1日将三年期定存利率由1.60%上调15个基点至1.75%;天津金城银行4月通过专属存款渠道,将三年期定存利率由1.75%一次性提升至2.1%,上调35个基点;光大银行3年期定期存款利率1.65%,三年期20万元大额存单为1.75%,上调20个基点。
定期存款利率缘何上调?
国内方面,10月20日公布的贷款市场报价利率(LPR)为1年期3.0%、5年期以上3.5%,已连续18个月保持不变。央行数据显示,9月个人住房新发放贷款加权平均利率约为3.1%,企业新发放贷款加权平均利率略低于3%,均处于历史低位。
行业分析认为,中小银行的核心存款根基弱于大行,这也是中小行给储户存款利息更高的原因。苏商银行特约研究员薛洪言分析,大行依靠网点和品牌即可沉淀低成本结算存款,中小银行缺乏这种禀赋,吸储更依赖价格手段;叠加存款向理财、股市搬家,以及季末、年末时点考核,推动其在关键节点加速揽储。
此次,定期存款利率小幅上调的原因之一是存款集中到期带来的再配置压力。华泰证券测算,2026年一年期以上定期存款到期规模约50万亿元,其中二年期、三年期到期量均超20万亿元。若不作针对性承接,到期资金可能直接流向大行或理财市场。
此外,净息差出现筑底信号,压降存款利率的紧迫性下降。国家金融监督管理总局数据显示,2026年二季度商业银行净息差为1.41%,较一季度的1.40%回升1个基点,为2022年以来首次单季环比回升。分机构看,大型商业银行升至1.31%、城商行1.40%、农商行1.59%、民营银行3.63%,股份行持平于1.54%。
提醒:储户怎么操作划算
对储户而言,0.3%的利差看似不大,其实也很可观。以100万元本金、三年期为例,国有大行按1.55%计息,到期利息45000元;若选择部分中小银行2%左右的产品,到期利息约60000元,差额在15000元上下。但需注意一些中小行给出的“2字头”利率需满足起存门槛,且额度未售罄等条件。
文/北京青年报记者 蔺丽爽
 发言请遵守新闻跟帖服务协议